

Năm 2026, triển khai thi hành Luật Quản lý thuế 2025, Luật Thuế Thu nhập cá nhân 2025, Luật Bảo hiểm xã hội (BHXH) 2024, không ít doanh nghiệp còn lúng túng trong thủ tục hoàn thuế Giá trị gia tăng, quy trình xử lý mã số thuế khi giải thể, chuyển đổi mô hình thuế khoán sang kê khai, tính toán trích đóng BHXH, BHYT theo chuẩn chính sách mới…
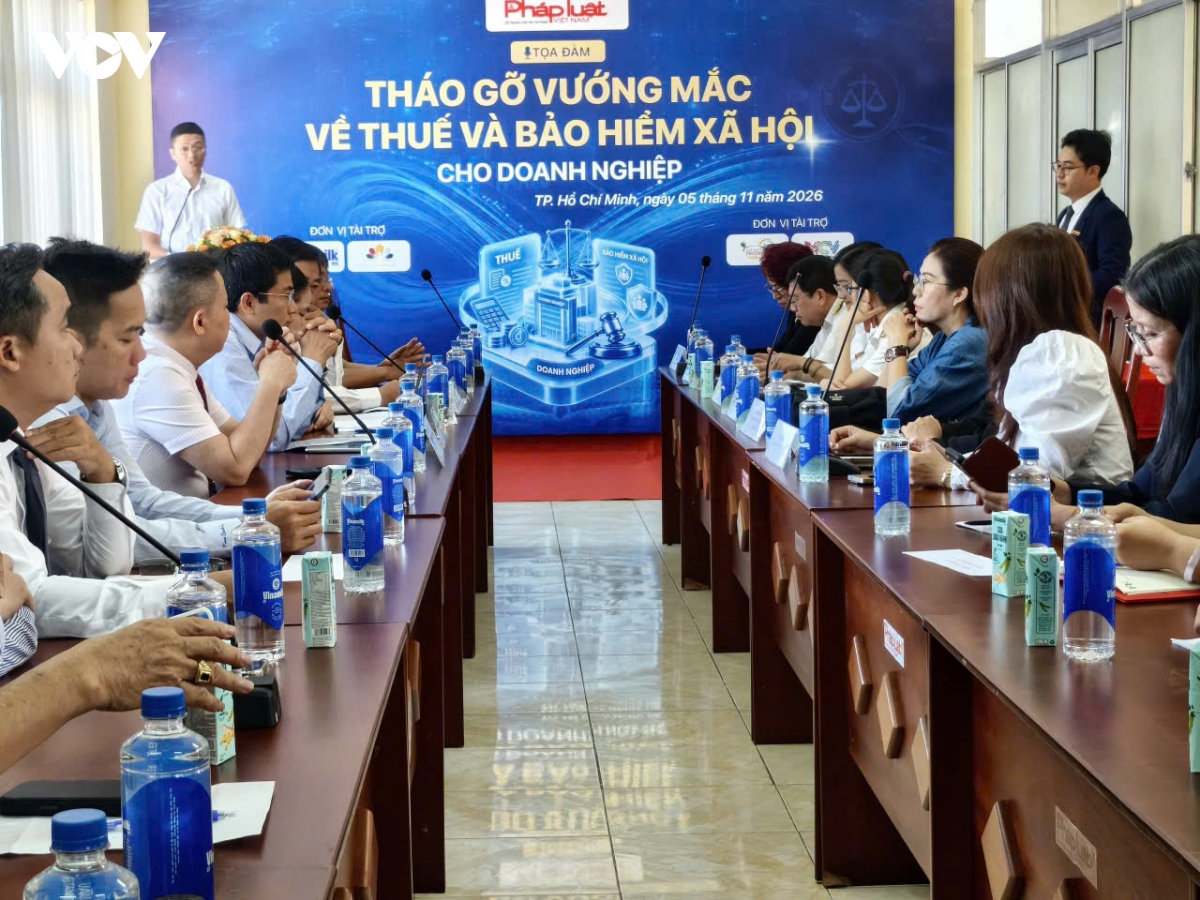
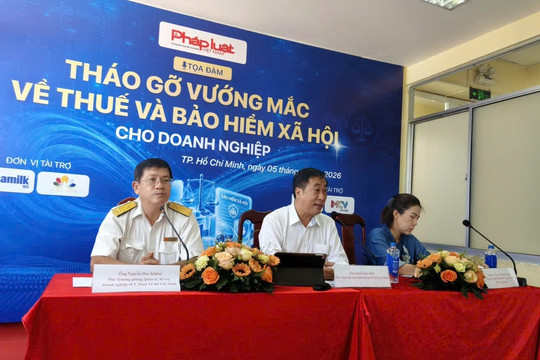
Tại tọa đàm, bộ phận chuyên môn của Thuế và Bảo hiểm xã hội TP.HCM nêu những lỗi sai phổ biến của doanh nghiệp thường gặp trong kê khai thuế, quyết toán thuế thu nhập cá nhân, trích đóng BHXH và quản lý hợp đồng lao động… để doanh nghiệp tránh.
Đồng thời, các vướng mắc của doanh nghiệp về việc bị hoãn xuất cảnh do nợ thuế, khóa mã số thuế, nợ bảo BHXH... cũng được cơ quan chức năng giải đáp cụ thể.
Trong đó, vướng mắc về việc các doanh nghiệp hiểu khác nhau cách xác định tiền lương làm căn cứ đóng BHXH vẫn chưa được giải quyết.
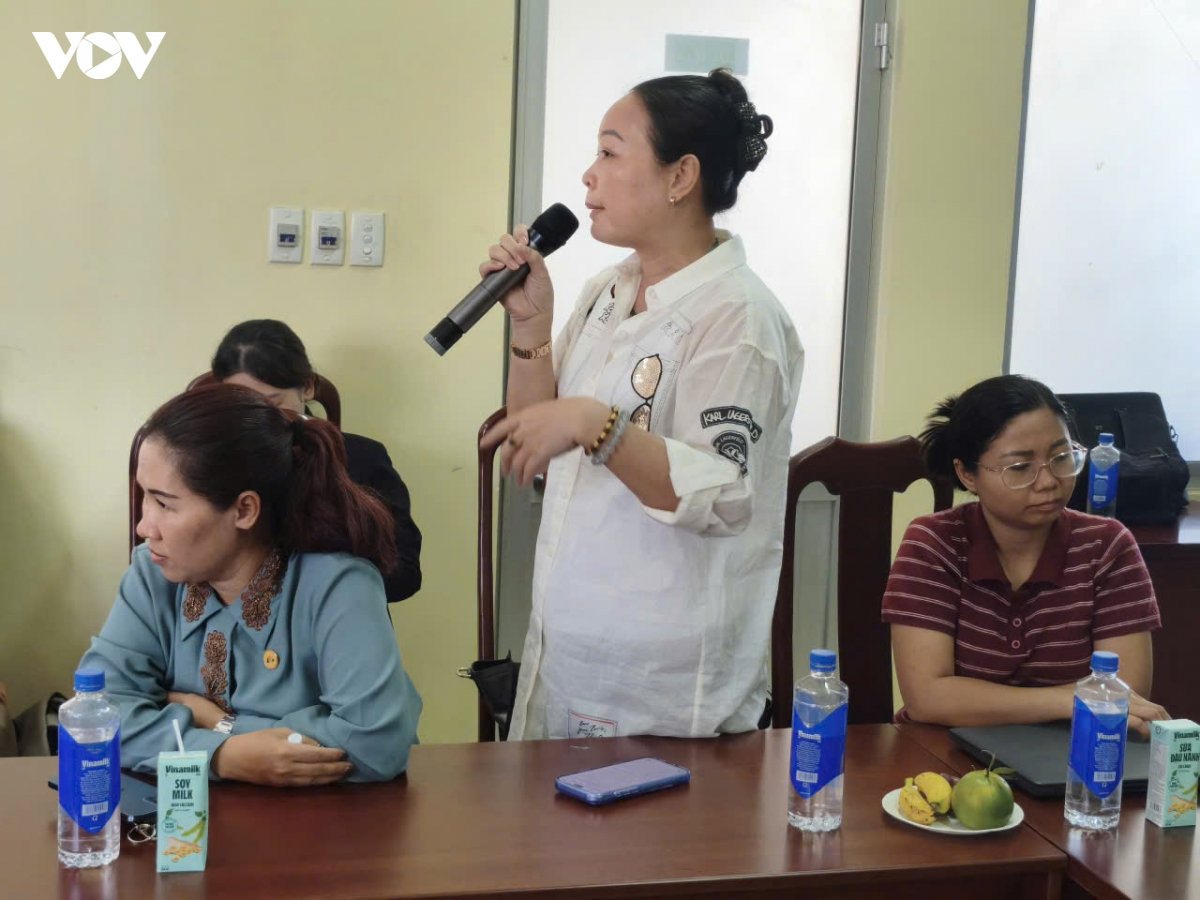
Ông Đoàn Công Yên, Trường Đại học Luật TP.HCM phân tích, từ Luật Bảo hiểm xã hội 2006 đến Luật Bảo hiểm xã hội 2014, Luật Bảo hiểm xã hội 2024 đều chưa có câu trả lời dứt khoát, thống nhất về cách xác định các khoản phải đóng BHXH nên khó cho doanh nghiệp. Cho nên Bảo hiểm xã hội phải ra nhiều công văn giải thích.
Tuy nhiên, trong trường hợp liên quan đến thuế (nếu có), tính tiền trợ cấp thôi việc, tiền trợ cấp mất việc thì nó sẽ tiếp tục vướng. Vì trong công văn của cơ quan Bảo biểm xã hội chỉ xác định không phải là tiền lương thì không làm căn cứ tính đóng BHXH, nhưng Nhà nước không trả lời các phúc lợi của doanh nghiệp trả cho người lao động có phải là tiền lương hay không. Và nếu có việc phải ra tòa thì có tòa án chấp nhận, có tòa án không chấp nhận điều đó. Vì vậy, sắp tới đề nghị phải có án lệ hay văn bản để giải quyết vướng mắc này, chứ tới năm 2027 sửa Luật Bảo hiểm xã hội thì vẫn có tình trạng như vậy.