

Cần khoanh rõ đối tượng, phạm vi xử lý thuế đối với dự án BOT điện
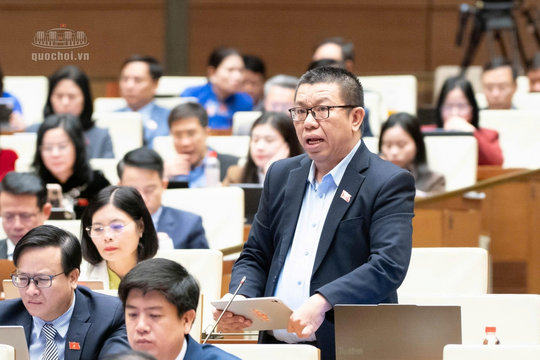
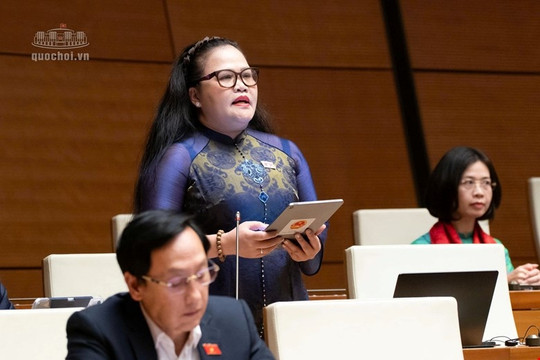
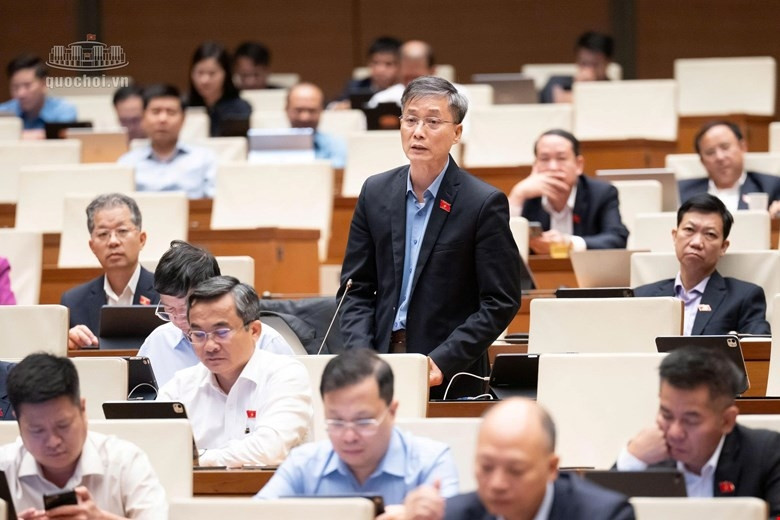
Sáng 13/11, thảo luận tại hội trường về phương án xử lý thuế đối với doanh nghiệp dự án BOT điện có bảo lãnh, cam kết của Chính phủ về thuế, đại biểu Nguyễn Khánh Ngọc (Đoàn ĐBQH TP Đà Nẵng) đồng tình với phương án Chính phủ trình về việc lùi thời điểm sửa đổi Nghị quyết 107/2023/QH15; trước mắt chưa thu thuế bổ sung, không tính tiền chậm nộp, cho phép doanh nghiệp kê khai nhưng chưa phải nộp thuế; trường hợp đã thu thì hoàn trả cho doanh nghiệp.
Theo đại biểu, thuế thu nhập doanh nghiệp tối thiểu toàn cầu là quy tắc mới trong hệ thống thuế quốc tế do OECD khởi xướng. Việt Nam đã quyết định tham gia và Quốc hội ban hành Nghị quyết 107 năm 2023 để triển khai. Tuy nhiên, thực tiễn áp dụng phát sinh vấn đề liên quan đến các cam kết về thuế của Chính phủ với nhà đầu tư tại một số dự án BOT điện.
Các cam kết này có cơ sở pháp lý chặt chẽ, nhà đầu tư có thể khởi kiện để bảo vệ quyền lợi nếu cam kết không được thực hiện. Vì vậy, phương án xử lý cần bảo đảm chủ quyền đánh thuế của Việt Nam, đồng thời không để nhà đầu tư bị thiệt hại do việc thực hiện quy tắc thuế tối thiểu toàn cầu, tránh ảnh hưởng đến môi trường đầu tư.
Để hoàn thiện phương án, đại biểu Nguyễn Khánh Ngọc đề xuất: các cam kết trong dự án BOT liên quan đến nhiều loại thuế khác nhau. Vì vậy, phương án xử lý hiện nay chỉ nên cân nhắc, tính toán đối với các cam kết về thuế thu nhập doanh nghiệp, là loại thuế thuộc phạm vi điều chỉnh của Nghị quyết 107. Các loại thuế khác như thuế xuất nhập khẩu, thuế giá trị gia tăng nằm ngoài phạm vi điều chỉnh của phương án này.
Cần quy định rõ đối tượng nhà đầu tư được áp dụng phương án xử lý. Theo đại biểu, dù 7 nhà đầu tư đều có cam kết của Chính phủ, cần cụ thể hóa những doanh nghiệp đạt ngưỡng 750 triệu euro trở lên và thuộc đối tượng chịu thuế.
Khi đã quyết định không thu thuế đối với các doanh nghiệp này thì cũng cần quy định rõ họ không được hưởng các cơ chế hỗ trợ đã có trong Nghị quyết 107, tránh tình trạng được hưởng lợi hai lần.
Chính phủ cần tiếp tục rà soát để bảo đảm phương án xử lý phù hợp với các quy tắc của OECD. Tránh trường hợp phương án được đưa ra nhưng không nhận được sự đồng thuận của OECD, khiến Việt Nam rơi vào thế khó giữa một bên là cam kết công giữa Chính phủ với Chính phủ, một bên là cam kết tư giữa Chính phủ với các nhà đầu tư.
Thận trọng sửa đổi quy định về thuế đối với các doanh nghiệp dự án BOT điện
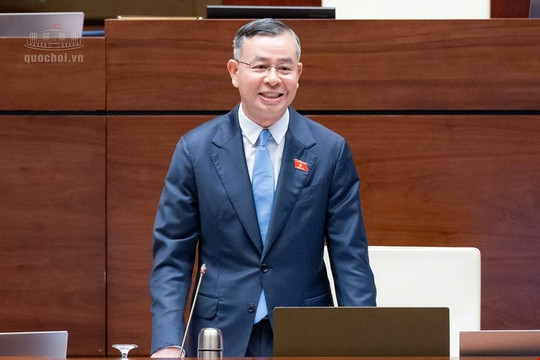
Liên quan đến phương án xử lý thuế đối với các doanh nghiệp dự án BOT điện có bảo lãnh, cam kết của Chính phủ về thuế, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, cơ quan soạn thảo sẽ tiếp tục tham vấn các tổ chức quốc tế trước khi sửa đổi Nghị quyết số 107/2023/QH15 về áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu.
Theo Bộ trưởng, ban đầu, cơ quan soạn thảo dự kiến sửa đổi ngay Nghị quyết số 107/2023/QH15. Tuy nhiên, trên cơ sở ý kiến của cơ quan thẩm tra và các cơ quan chuyên môn, việc sửa đổi cần được cân nhắc thận trọng, bảo đảm phù hợp với các chuẩn mực quốc tế. Hiện Bộ Tài chính đang tiếp tục tham vấn Ban Thư ký OECD và Diễn đàn Toàn cầu về chống xói mòn cơ sở thuế trước khi tiến hành sửa đổi.
Việc tham vấn có ý nghĩa quan trọng trong bối cảnh Việt Nam chuẩn bị các điều kiện để đáp ứng yêu cầu giám sát của OECD, Diễn đàn Toàn cầu và Diễn đàn chống xói mòn cơ sở thuế vào quý II/2028, qua đó phấn đấu đưa Việt Nam ra khỏi danh sách xám các quốc gia không hợp tác về thuế. Vì vậy, các quy định sửa đổi cần được rà soát kỹ lưỡng, bảo đảm phù hợp với yêu cầu và chuẩn mực quốc tế.
Bộ trưởng Ngô Văn Tuấn cho biết, cơ quan soạn thảo đã chủ động tham vấn thông qua các cuộc làm việc trực tiếp và thư trao đổi, song đến nay chưa nhận được phản hồi chính thức từ phía đối tác. Bộ Tài chính sẽ tiếp tục phối hợp với các cơ quan liên quan để hoàn thiện phương án. Sau khi có ý kiến chính thức của OECD và các diễn đàn liên quan, cơ quan soạn thảo sẽ tiến hành sửa đổi tổng thể Nghị quyết 107.
Đối với phương án xử lý trước mắt 7 doanh nghiệp dự án BOT điện có cam kết của Chính phủ về thuế, Bộ trưởng cho biết đã trực tiếp làm việc với các nhà đầu tư. Về cơ bản, các nhà đầu tư thống nhất với phương án tạm thời chưa áp dụng thuế tối thiểu toàn cầu và không phải chịu phạt.
Với 2 doanh nghiệp đã nộp tổng cộng 98 tỷ đồng tiền thuế, Bộ trưởng đề nghị hoàn trả khoản tiền này. Sau khi Nghị quyết 107 được sửa đổi, các doanh nghiệp sẽ thực hiện nghĩa vụ thuế theo quy định pháp luật.
Nhấn mạnh tính chất của phương án xử lý, Bộ trưởng Ngô Văn Tuấn cho biết, đây chỉ là việc tạm hoãn, tạm dừng thực hiện nghĩa vụ thuế trong giai đoạn hiện nay, không phải miễn hoặc chấm dứt nghĩa vụ thuế. Khi quy định pháp luật được sửa đổi và thông qua chính thức, các doanh nghiệp vẫn phải thực hiện nghĩa vụ theo quy định mới, bảo đảm hài hòa giữa cam kết với nhà đầu tư, pháp luật Việt Nam và các chuẩn mực quốc tế.