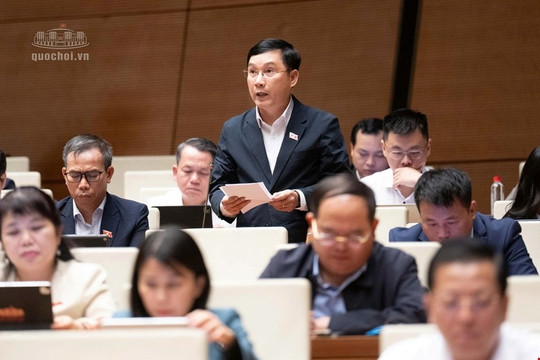


Sáng nay (10/11), Quốc hội họp phiên toàn thể, thảo luận tại hội trường về dự án Luật Phát triển công nghiệp văn hóa; dự án Luật sửa đổi, bổ sung một số điều của Luật Thể dục, thể thao, Luật Du lịch, Luật Thư viện, Luật Điện ảnh, Luật Di sản văn hóa, Luật Quảng cáo, Luật Báo chí.
Rạch ròi giữa hư cấu nghệ thuật và cố ý xuyên tạc
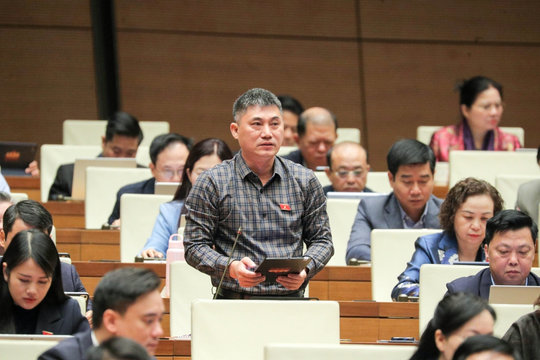
Góp ý về dự thảo luật Phát triển công nghiệp văn hóa, đại biểu Phạm Anh Tuấn (Đoàn ĐBQH tỉnh Ninh Bình) cho rằng, mối quan hệ giữa văn hóa và sáng tạo luôn đặt ra bài toán thể chế phức tạp, làm sao giải phóng tối đa sức sáng tạo nhưng vẫn giữ vững ranh giới, ngăn ngừa sự xuyên tạc, làm méo mó di sản văn hóa dân tộc trong cơ chế thị trường. Nếu siết quá chặt sẽ bóp nghẹt sáng tạo, khiến sản phẩm trong nước thiếu đột phá. Ngược lại, nếu buông lỏng cho thị trường tự điều tiết, nguy cơ thương mại hóa, bóp méo lịch sử sẽ xâm hại an ninh tư tưởng và lòng tự hào dân tộc.
Để xác lập sự cân bằng này, đại biểu Phạm Anh Tuấn đề nghị xác định rõ ranh giới cấm để bảo vệ di sản. Theo đó cần quy định rõ, nghiêm cấm hành vi lợi dụng hoạt động công nghiệp văn hóa để xuyên tạc lịch sử dân tộc, phủ nhận truyền thống cách mạng, xúc phạm biểu tượng quốc gia, làm méo mó di sản văn hóa phi vật thể. Quy định này đóng vai trò vừa định hướng cho các chủ thể sáng tạo giá trị, vừa là điểm tựa pháp lý vững chắc trước sự bùng nổ của trí tuệ nhân tạo, deepfake và các thủ pháp làm sai lệch lịch sử trên thế giới hiện nay.
Thứ hai, cần phân biệt giữa hư cấu nghệ thuật và cố ý xuyên tạc. Để bảo vệ quyền tự do sáng tạo, dự thảo luật cần phân định rạch ròi hai khái niệm. Hư cấu nghệ thuật là phương pháp, phương thức sáng tạo đặc thù, trong đó tác giả dùng trí tưởng tượng để khắc họa tâm lý, bối cảnh và bổ khuyết các chi tiết đời thường mà lịch sử sử liệu không ghi chép, nhằm làm sống động không khí thời đại với điều kiện tiên quyết là không làm sai lệch bản chất tiến trình lịch sử, tính chất chính nghĩa của sự kiện cùng công trạng và nhân cách của tiền nhân.
Trong khi đó, cố ý xuyên tạc là hành vi tráo đổi bản chất sự kiện, bôi nhọ anh hùng dân tộc, dung tục hóa lễ nghi hoặc xâm phạm chủ quyền lãnh thổ. Đại biểu đề nghị bổ sung nguyên tắc bảo đảm quyền hư cấu nghệ thuật trong khai thác, phát huy giá trị di sản văn hóa, lịch sử dân tộc, không đồng nhất giữa hư cấu nghệ thuật phục vụ sáng tạo và hành vi cố ý xuyên tạc lịch sử, bóp méo văn hóa truyền thống.
Đồng thời, xác định sản phẩm công nghiệp văn hóa trọng điểm cần luật hóa yêu cầu: Hội đồng chuyên gia đánh giá phải có tính liên ngành, gồm đại diện cơ quan quản lý nhà nước, nhà nghiên cứu lịch sử, chuyên gia văn hóa độc lập và các chuyên gia sáng tạo nghệ thuật. Cơ chế này bảo đảm việc thẩm định khách quan, khoa học, tôn trọng quyền hư cấu nghệ thuật, tránh áp đặt hành chính một chiều.
Dùng "bộ lọc tài chính" để điều tiết thị trường
Đặc biệt, đại biểu Phạm Anh Tuấn nhấn mạnh cần vận hành bộ lọc tài chính để điều tiết thị trường. Nhiều sản phẩm rơi vào vùng xám, không vi phạm điều cấm để bị cấm phát hành nhưng lại khai thác lịch sử hời hợt, lai căng trang phục, chạy theo logic thương mại hóa giật gân. Nhà nước không nên dùng mệnh lệnh hành chính để cấm đoán cực đoan nhưng nhà nước có toàn quyền quyết định việc phân bổ nguồn lực ngân sách.
Dự thảo luật đã thiết kế các ưu đãi rất lớn về thuế, đất đai, bảo lãnh tín dụng, đầu tư mạo hiểm. Đại biểu đề nghị luật hóa nguyên tắc sàng lọc, kiên quyết không cấp vốn đầu tư mạo hiểm, không miễn giảm thuế, không hỗ trợ mặt bằng và không đưa vào danh mục chi tiêu của thẻ văn hóa quốc gia đối với các sản phẩm chạy theo thị hiếu tầm thường, thương mại hóa dung tục, làm lệch chuẩn văn hóa.
Thay vào đó, nên dành trọn vẹn gói ưu đãi cao nhất cho các dự án trân trọng giá trị văn hóa dân tộc, có cố vấn khoa học nghiêm túc, kết hợp nhuần nhuyễn giữa lịch sử và hơi thở đương đại. Dùng đòn bẩy tài chính để điều tiết cũng là một kênh có sức nặng rất đáng kể để doanh nghiệp tự giác nâng cao trách nhiệm, chủ động tìm đến các nhà nghiên cứu lịch sử ngay từ khâu ý tưởng, bởi họ hiểu rằng việc lệch chuẩn sẽ trả giá bằng việc bị cắt toàn bộ ưu đãi công và có thể bị thị trường đào thải.
Cần có ngưỡng và đo lường cụ thể khi ưu đãi thuế
Cũng thảo luận về các chính sách phát triển công nghiệp văn hóa, Đại biểu Phạm Thúy Trinh (Đoàn ĐBQH TP Hải Phòng) cho biết, Luật Thuế thu nhập doanh nghiệp năm 2025 đã loại thu nhập từ trò chơi điện tử trên mạng ra khỏi phạm vi ưu đãi. Điểm c khoản 1 Điều 35 dự thảo luật mở ngoại lệ cho trò chơi điện tử trên mạng có giá trị bản sắc văn hóa Việt Nam hoặc sản phẩm văn hóa trọng điểm. Báo cáo giải trình cho rằng luật không quy định mức thuế suất, thời gian miễn, giảm mới; các mức cụ thể sẽ chuyển cho Bộ Tài chính nghiên cứu.
Tuy nhiên, đại biểu lưu ý rằng các mức ưu đãi đã được ghi quy định tại Luật Thuế thu nhập doanh nghiệp hiện hành. Điểm p khoản 1 Điều 35 quy định: Sản xuất, cung cấp sản phẩm công nghiệp văn hóa có giá trị bản sắc văn hóa Việt Nam vào điểm p khoản 2 Điều 12 Luật Thuế thu nhập doanh nghiệp, cùng nhóm với phần mềm, chip bán dẫn. Theo Điều 13, Điều 14 của luật này, dự án đầu tư mới thuộc nhóm đó sẽ được hưởng thuế suất 10% trong 15 năm, miễn thuế tối đa 4 năm và giảm 50% tối đa trong 9 năm tiếp theo.
Như vậy, về mặt pháp luật, khi Luật Phát triển công nghiệp văn hóa được thông qua thì đây sẽ là mức ưu đãi tự động được áp dụng. Luật cũng quy định điều kiện ưu đãi rất rộng, Ủy ban nhân dân cấp tỉnh đánh giá, công nhận mức độ giá trị bản sắc văn hóa Việt Nam của sản phẩm. Luật không nói là mức độ nào thì được hưởng ưu đãi. Một trò chơi phát hành trên mạng, doanh thu trên phạm vi cả nước chỉ cần được một tỉnh công nhận là đủ điều kiện hưởng ưu đãi thuế. Theo quy định này, doanh nghiệp sẽ tìm đến nơi dễ được công nhận nhất để thực hiện.
Do đó, đại biểu đề nghị chuyển nội dung ưu đãi thuế sang dự án Luật sửa đổi, bổ sung Luật Thuế thu nhập doanh nghiệp đang trình. Trường hợp vẫn giữ trong luật này thì không áp dụng đối với trò chơi điện tử trên mạng có giá trị bản sắc văn hóa Việt Nam. Đồng thời quy định ngưỡng tối thiểu về tỷ lệ chi phí phát triển thực hiện tại Việt Nam và quyền sở hữu trí tuệ do tổ chức, cá nhân Việt Nam nắm giữ và yêu cầu hạch toán riêng thu nhập từ sản phẩm được công nhận. Việc công nhận làm căn cứ hưởng ưu đãi thuế phải do một cơ quan trung ương thực hiện thống nhất, không giao cho các địa phương thực hiện.
Về hoàn thuế giá trị gia tăng cho đoàn phim nước ngoài, đại biểu ủng hộ mục tiêu thu hút đoàn phim nhưng chỉ ra điều luật còn 4 bất cập. Thứ nhất, chính sách thuế nằm ở trong luật thuế. Bản trình trước sửa Luật Thuế giá trị gia tăng khi đưa trường hợp này vào, bản chỉnh lý đã bỏ nên Điều 34 trở thành một trường hợp hoàn thuế riêng.
Thứ hai, mức hoàn thuế còn để ngỏ. Bản dự thảo trước ghi hoàn 100% thuế, nay khoản 4 giao Chính phủ quy định số thuế được hoàn mà không có khung trần. Khoản 5 giao Bộ trưởng Bộ Văn hóa, Thể thao và Du lịch quy định phạm vi hàng hóa, dịch vụ được hoàn. Như vậy, cả mức trần hoàn lẫn cơ sở tính hoàn đều do văn bản dưới luật quy định.
Thứ ba, câu chữ còn mâu thuẫn. Khoản 1 xác định người được hoàn là tổ chức, cá nhân nước ngoài sử dụng dịch vụ quay phim nhưng điểm a khoản 3 lại yêu cầu chính họ phải có giấy phép cung cấp dịch vụ quay phim. Người thuê dịch vụ lại phải có giấy phép của chính người cung cấp dịch vụ.
Thứ tư, Điều 32 có điều kiện đóng góp quảng bá hình ảnh Việt Nam mới được hoàn trả. Khi vi phạm hoàn thuế tại Điều 34 thì không có điều kiện quảng bá mà Nghị quyết 28 của Quốc hội đã nêu, và cũng không có cơ chế thu hồi. Báo cáo giải trình cho rằng khoản chi đây là hỗ trợ thì không thuộc phạm vi hoàn thuế nhưng quy định đó chưa có trong luật nào.
Từ những phân tích trên, đại biểu đề nghị sửa Điều 34 như sau: Đưa quy định về sửa đổi hoàn thuế vào dự thảo Luật Sửa đổi Luật Thuế giá trị gia tăng; Quy định mức trần hoàn thuế ngay trong luật, giao Chính phủ quy định phạm vi hàng hóa, dịch vụ được hoàn và bỏ khoản 5; Sửa điểm a khoản 3 thành "sử dụng dịch vụ của cơ sở được cấp giấy phép cung cấp dịch vụ quay phim"; Bổ sung điều kiện quảng bá như Nghị quyết số 28 hoặc mức chi tối thiểu tại Việt Nam; Ghi rõ không hoàn thuế đối với các khoản chi đã được hỗ trợ theo Điều 32 và bổ sung quy định thu hồi khi vi phạm.
“Ưu đãi thuế là tiền ngân sách không thu. Tôi đề nghị mỗi ưu đãi trong luật này cần phải có ngưỡng, đo lường, một cơ quan xác định thống nhất và con số ước lượng tác động đến ngân sách trước khi được Quốc hội quyết định”, đại biểu Phạm Thúy Trinh nhấn mạnh.